
Южноуральским предпринимателям назвали главные правила «налоговой гигиены»
Они помогут не оказаться в суде из-за спора с налоговой службой.
Фото Дмитрия Куткина (Вечерний Челябинск)
В первом полугодии нынешнего года суды решили в пользу налоговых органов 95% спорных требований. Об этом говорят данные Федеральной налоговой службы, с которыми ознакомились журналисты РБК.
Отмечается, что это рекордная доля за последние 10 лет. В абсолютных значениях из 170 миллиардов (+31% к прошлому году) оспариваемых сумм в пользу налоговых органов было присуждено 162 миллиарда рублей.
Среди основных причин такого положения дел эксперты указывают: ужесточение позиции судов по налоговым спорам, рост популярности досудебного урегулирования, повышение эффективности налогового контроля.
Мы попросили высказать своё мнение о ситуации Андрея Коршунова, адвоката, аттестованного налогового консультанта, члена Палаты налоговых консультантов, вице-председателя Челябинского отделения «ОПОРЫ РОССИИ» и председателя комитета ЮУТПП по правовой поддержке предпринимательства.
Также в ходе диалога Андрей Геннадьевич назвал основные правила «налоговой гигиены», которые помогут предпринимателям не оказаться в суде.
Не всё так просто
— С чем связан тот факт, что средний "чек" налогового разбирательства вырос на 31%?
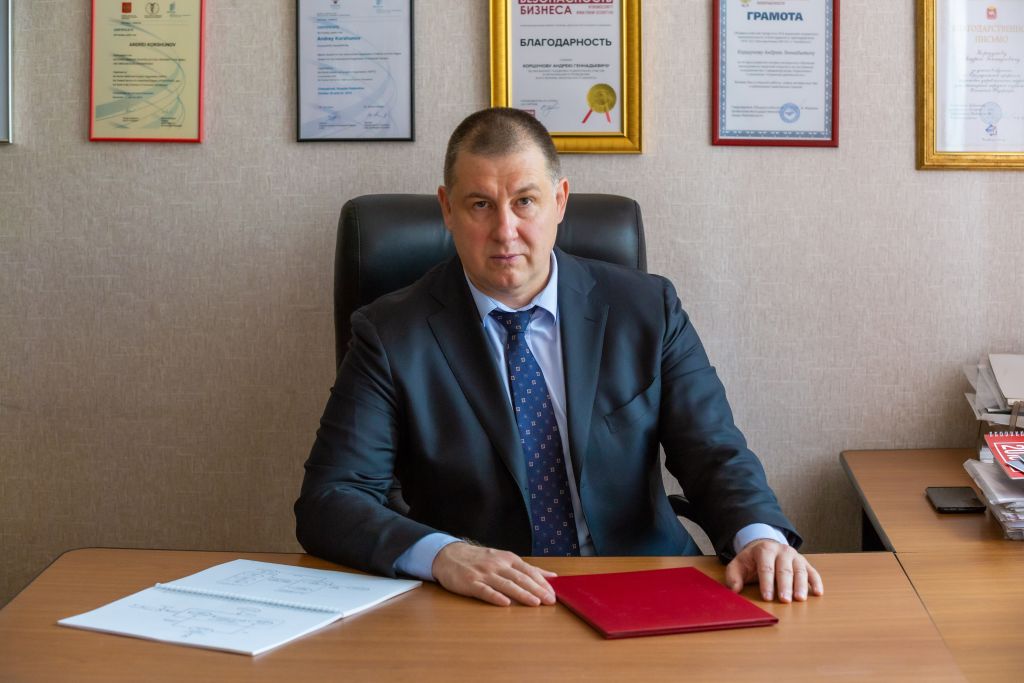
Андрей Коршунов специально для Полит74 о главных правилах "налоговой гигиены". Фото Дмитрия Куткина («Вечерний Челябинск»)
Сейчас модно, выступая в СМИ, находить всему объяснения. Но давайте посмотрим можно ли в этом случае что-то объяснить. Рассмотрение дела по налоговому спору длится от трех месяцев до двух лет. До этого должна была пройти налоговая проверка. Проверки длятся, от начала и до того, как все попадёт в суд — от шести месяцев до полутора лет. Глубина выездных налоговых проверок - до трех лет.
Соответственно считайте — в тех судебных делах, которые завершились в контрольный период и сформировали эту статистику налоговые прегрешения достаточно широкого периода прошлых лет. Начиная где-то года с 2018-2019. То есть, это еще до налоговой реформы и роста налогового бремени, которыми некоторые эксперты поспешили объяснить такой рост.
Я бы даже не стал это связывать с ростом оборотов компаний в номинальном выражении (в том числе за счет инфляции). Вряд ли там можно набрать 31% за год. Более вероятно, что сначала фискалы, а затем и суды стали занимать более жесткую позицию по спорным методологическим вопросам.
— Воздействием каких факторов можно объяснить достижение рекорда поддержки судами требований Федеральной налоговой службы?
— От чего зависит, какую из сторон спора поддержит суд? Во многом от того, как сторона готовится к разбирательству, и как ее представители это разбирательство ведут. Вот, наверное, основное. Но по налоговым спорам, конечно, есть своя специфика.
Вся судебная практика известна. Она в открытых источниках. И если после её анализа, налоговый юрист понимает, что дело судебной перспективы не имеет, то зачем вводить налогоплательщика в состояние восторженной надежды и заставлять его нести дополнительные затраты?
Но, способность прогнозировать результат сильно зависит от квалификации консультанта и, возможно, того, насколько он нуждается в деньгах. А если к этому добавить способность наших предпринимателей верить в чудо… Вот где-то там и надо поискать истоки рассматриваемого рекорда.
Иногда статистика — просто статистика
— Если говорить о Челябинской области, то вы, как практикующий юрист по налогам видите действие обозначенных в материале тенденций?
— Достаточно трудно оценить, поскольку не обладаю налоговой статистикой по Челябинской области. Я, если честно, не очень понимаю, в чём практическая ценность такой статистики для конкретного налогоплательщика.
Суд ведь рассматривает конкретное дело по имеющейся фактуре, а не принимает решение на основании генератора случайных чисел с заранее заданной вероятностью положительного исхода. Интересует ли вас, если вы фактически появились на свет, что вероятность встречи ваших родителей согласно статистике была почти нулевая?
— Насколько сейчас эффективна система проверок ФНС, если вообще предпринимателю смысл идти в суд?
— Система налоговых проверок достаточно эффективна. Но ошибаться могут все. Налогоплательщику очень важно адекватно оценить шансы на победу. Не будем забывать, что, согласно приведенной статистике ФНС, о которой мы сейчас говорим, 5% решений принято в пользу налогоплательщика.
Это для статистики мало, а для конкретного налогоплательщика, который в эти 5% попал, совсем даже неплохо. Поэтому, если после анализа актуальной судебной практики становится понятно, что некоторые шансы есть, то в суд конечно надо идти. Другое дело — не выдать желаемое за действительное.
О гигиене
— Насколько, на ваш взгляд, в этом контексте целесообразно предпринимателям и компаниям идти в таком случае на досудебное урегулирование спора?
— Поскольку досудебное урегулирование — это обязательная стадия налогового спора, то вопрос идти на него или нет у налогоплательщика не стоит.
Другое дело стоит ли идти в суд, если налогоплательщика не услышали. Если очевиден результат судебного разбирательства не в пользу налогоплательщика, то, в общем случае, целесообразнее не тратить время и ресурсы.
Согласовав это с налогоплательщиком, мы сосредоточились на получении рассрочки уплаты доначисленных налогов. Но тут появились другие юристы, которые, пообещав предпринимателю сотворить в суде фискальное чудо, стали заниматься судебным оспариванием по оставшимся эпизодам. В итоге по результатам нашей работы была предоставлена рассрочка с относительно комфортными сроками платежей.
А результат судебного обжалования принес затраты на представителей и плюс одно дело в процент дел, проигранных налогоплательщиком. Хотя был в практике и иной случай. Когда налогоплательщик затеял судебное разбирательство понимая, что шансы на победу не высоки. Но взыскание с него доначисленной суммы, в один момент, привело бы к кассовому разрыву и банкротству предприятия.
— Какие можно назвать предпринимателям правила «налоговой гигиены», чтобы минимизировать возможности появление претензий со стороны налоговой и похода в суд?
— При том проценте успешности налоговой инспекции в судебном разрешении налоговых споров фокус внимания смещается на более ранние стадии.
Времена, когда можно было до суда ничего не делать, а потом найти чудо-юриста, который докажет в суде, что претензии налоговой необоснованные, ушли давно и безвозвратно.
Сейчас очень важно ежедневно и кропотливо выстраивать систему налоговой безопасности своего бизнеса. Заранее, не дожидаясь проверок, оценивать свои налоговые риски. Быть в курсе актуальной судебной практики. Активно участвовать в диалоге с инспекцией и отстаивать свою позицию. Правильно выбирать налоговых консультантов.